SUSCRIBITE EN NUESTRO BLOG
En Paraguay, el cheque diferido es una forma de pago muy usada entre empresas, sobre todo con distribuidores, mayoristas y proveedores que trabajan a plazo. Bien administrado, te da aire financiero. Mal controlado, se convierte en rechazos, vencimientos que se pasan y un flujo de caja difícil de prever. En esta guía te contamos qué es, qué dice la ley y cómo llevar su control sin depender de planillas.
¿Qué es un cheque diferido?
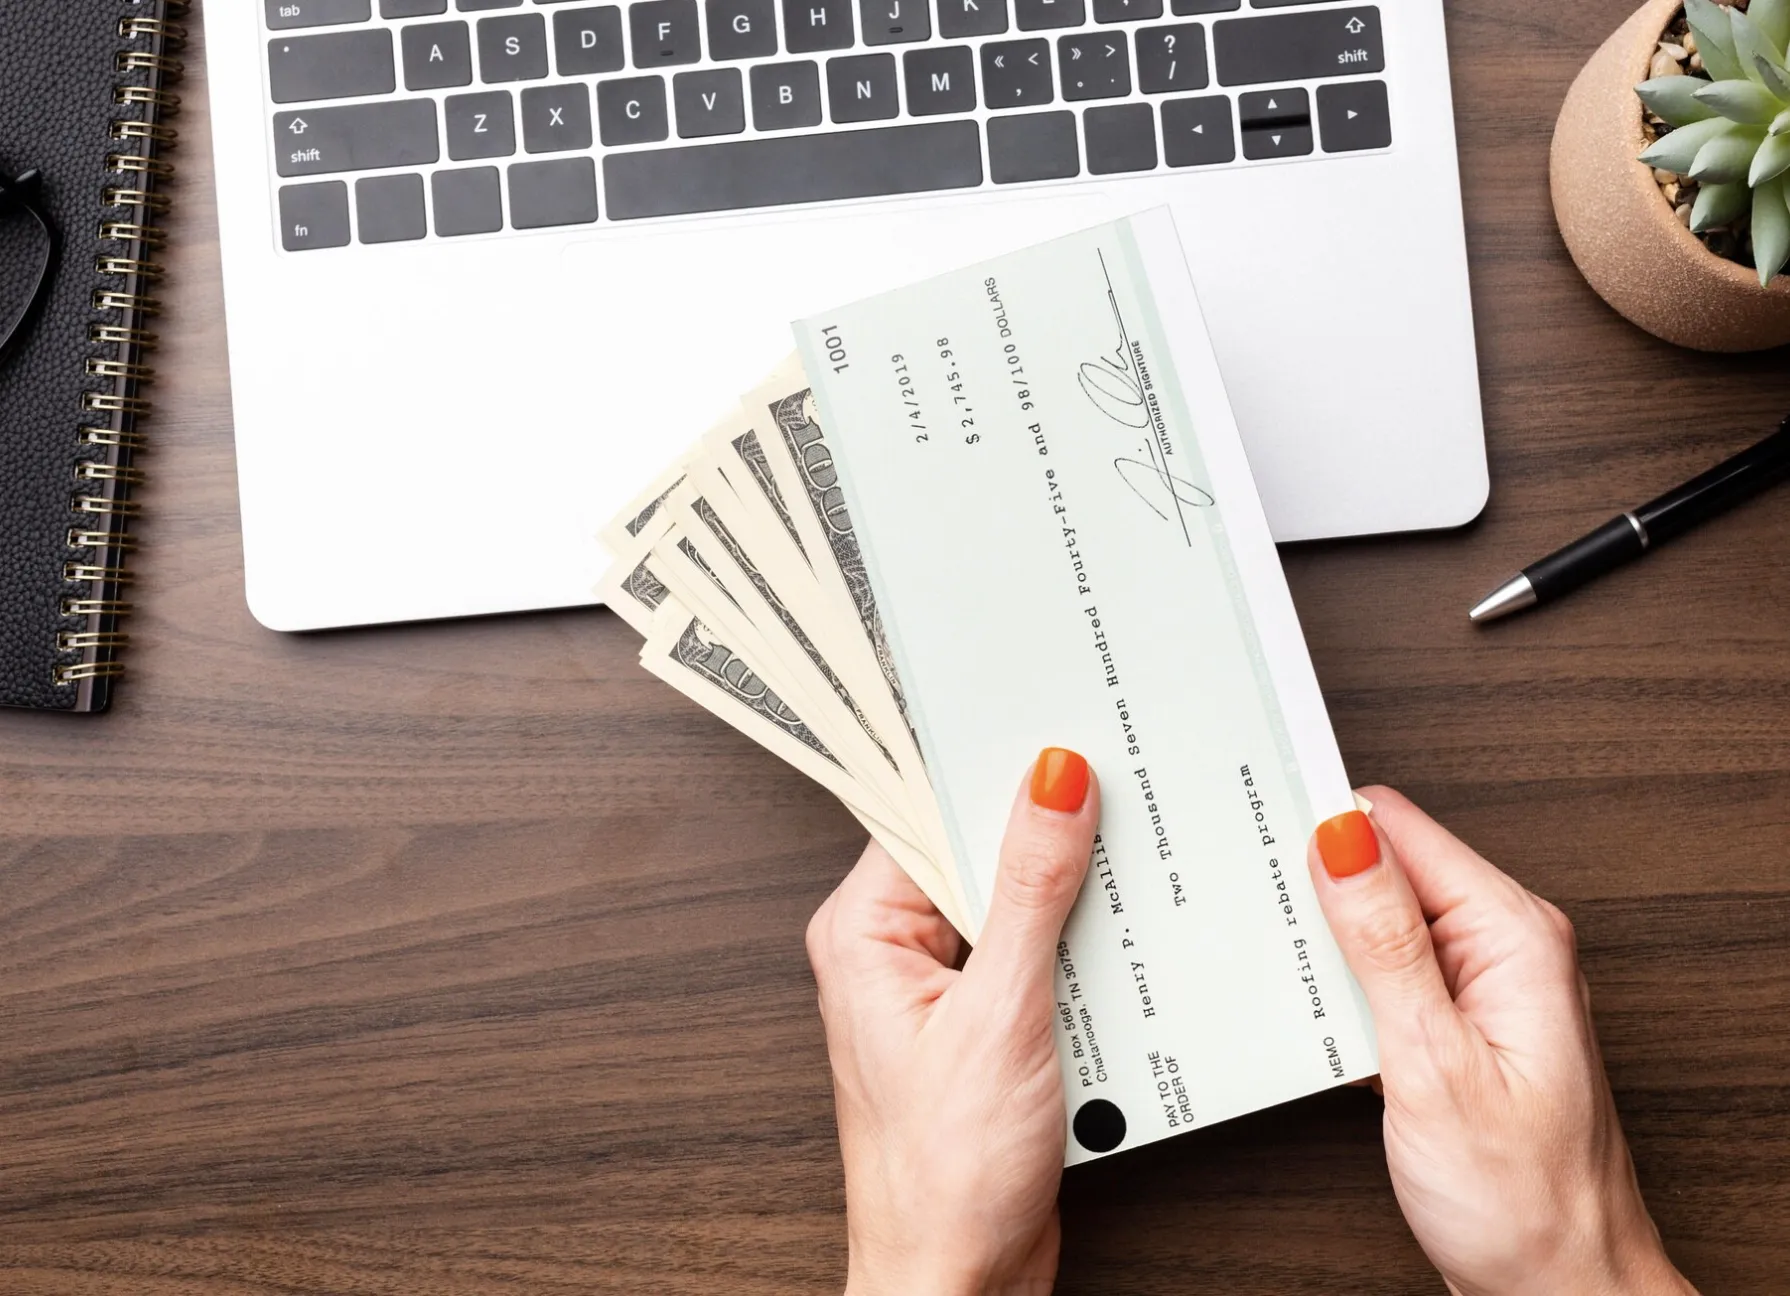
El cheque bancario de pago diferido es una orden de pago que se emite hoy, pero que el banco paga recién en una fecha futura indicada en el propio documento. A diferencia del cheque común, que se puede cobrar desde el día de emisión, el diferido funciona como una promesa de pago a plazo.
Por eso es tan usado en el comercio: quien compra paga a 30, 60 o 90 días y quien vende asegura el cobro con un documento bancario.
Qué dice la ley en Paraguay sobre el cheque diferido
El cheque de pago diferido está regulado por la Ley N° 805/96, que modificó el Código Civil en lo referido al cheque. Estos son los puntos que más impactan en el día a día de una pyme:
Plazo máximo y requisitos
- La fecha de pago no puede superar los 180 días desde la fecha de emisión.
- El documento debe llevar impresa la denominación "cheque bancario de pago diferido" y la fecha de pago.
Presentación al cobro
- Tenés 30 días desde la fecha de pago para presentarlo en el banco.
- Si lo presentás antes de esa fecha, el banco debe devolverlo.
- En lo que la ley no regula de forma específica, se aplican las mismas reglas del cheque común.
Rechazo por falta de fondos
Cuando un cheque se rechaza por insuficiencia de fondos, la ley prevé una multa equivalente al 2% del importe del cheque. Si el titular de la cuenta acumula tres rechazos en un período de 12 meses, queda inhabilitado por un año para operar en cuenta corriente.
Ventajas y riesgos para una pyme
Ventajas:
- Permite negociar plazos con proveedores sin recurrir a un crédito.
- Da previsibilidad: sabés qué día vas a cobrar o pagar.
- Los cheques recibidos se pueden endosar o descontar en entidades financieras para conseguir liquidez.
Riesgos:
- Cheques que vencen sin que nadie los deposite a tiempo.
- Cheques emitidos sin fondos suficientes a la fecha de pago.
- Falta de visibilidad sobre cuánto dinero comprometido tenés hacia adelante.
El problema casi nunca es el cheque en sí, sino la falta de un registro ordenado de cuáles tenés en cartera, cuáles emitiste y cuándo vence cada uno.
Cómo controlar los cheques diferidos sin planillas
Una planilla alcanza con cinco cheques al mes, pero no con cincuenta. Para no perder el control, necesitás:
- Un registro único de cheques propios y de terceros, con número, banco, importe y fecha de pago.
- Estados claros para cada cheque: en cartera, depositado, endosado o vencido.
- Vínculo con ventas y compras, para saber qué cliente pagó con qué cheque o a qué proveedor le entregaste uno.
- Una vista del flujo de fondos, que te muestre cuánto vas a cobrar y pagar en las próximas semanas.
Con el módulo de tesorería de Contabilium registrás tus cheques y ves en detalle todos los movimientos de los cheques propios y de terceros. Además, gestionás tus cajas con arqueos, cargás tus bancos y sus movimientos, y obtenés reportes con listados y gráficos automáticos.
El módulo de tesorería está disponible desde el plan Standard. Podés comparar lo que incluye cada opción en planes de Contabilium Paraguay.
Temas: